Ki fizet majd vagyonadót?
Mit jelentene a tervezett 1%-os vagyonadó egy 25 éves lakásvásárlónak és egy 20 éves startup alapítónak?

Lesz egy új adó, amiről most valószínűleg azt gondolod, sosem fogod fizetni.
Én is ezt gondoltam. De aztán utánaszámoltam egy kicsit.
A kormány vagyonadó-tervezeteA tervezet szövege és a társadalmi egyeztetés itt érhető el: kormany.hu évi 1% adót vetne ki az egymilliárd forint feletti vagyonra.
Egymilliárd. Úgy hangzik, mint egy lottóötös. Mint valami, ami a gazdagokról szól és nem rólad.
De tényleg nem rólad szól?
Nézzünk meg két kitalált magyar fiatalt. Az egyikük 25 évesen vesz egy lakást Budapesten, a szülei segítségével. A másik 20 évesen sikeres céget alapít. Mindkettőjük életét végigszámoltam 80 éves korukig.
Csak, hogy tisztázzuk, ez az egész két feltevésre épül. Egy: a jövő nagyjából úgy alakul, mint az elmúlt 10-30 év. Kettő: a törvény úgy megy át, ahogy most a tervezetben áll és úgy is marad. Ha valamelyik nem igaz, akkor a lenti számolgatás sem lesz igaz.
De szerintem így is érdemes megnézni ennek a két kitalált fiatalnak a történetét, mert nem intuitív az eredmény!
Az első fiatal legyél te. 25 éves vagy, és veszel egy 80 millió forintos lakást Budapesten. 30 millió forint az önerőd: ebből 5 millió a saját pénzed, 25 milliót a szüleid adtak, a maradék 50 milliót OtthonStart hitelből fizeted - évi 3% kamattal, 25 év alatt. A lakás az egyetlen vagyonod, és 80 éves korodig élsz. (Legalább ezt kívánom mindenkinek!)
Mennyi akkor most a vagyonod?
Itt a nettó vagyon számít. Ez egyszerű: ami a tiéd, mínusz amivel tartozol. A lakás 80 milliót ér, de 50 millióval tartozol a banknak (a szüleid pedig angyalok). A nettó vagyonod tehát az induláskor 30 millió forint.A tervezet a lakott lakóingatlant nem mentesíti. A 6. § (3) bekezdése csak a személyes használatú ingóságokat és a szokásos háztartási felszerelést veszi ki.
Ez a 30 millió forint egyébként nagyjából egy átlagos magyar nettó vagyona: az MNB szerint ma egy magyarra átlagosan kb. 36 millió forint vagyon jut.Az MNB 2026-os Megtakarítási jelentése szerint a háztartások nettó vagyona a GDP közel 390%-a, a KSH 2025-ös adata szerint pedig az egy főre jutó GDP kb. 9,2 millió Ft. Ebből adódik a kb. 36 millió forint. Ez a teljes népességre vetített átlag, nem medián. Nem azt jelenti, hogy a legtöbb embernek ennyi van. Szóval nem vagy gazdag. Az egymilliárd forint például több mint harmincszor ennyi pénz.
Csakhogy az árak nem állnak egy helyben.
Teljesen reális, hogy pár évtized múlva minden kétszer annyiba kerül majd - a kenyér, a benzin, a rezsi. És a lakásod is: már 160 millióért tudnád eladni.
De te gazdagabb lettél? Papíron igen. Viszont a 160 millióból pont ugyanannyi túró rudit tudsz venni, mint ma a 80-ból. Tehát mai árakon számolva a lakásod továbbra is 80 milliót ér. Ezt hívom majd úgy, hogy mai forintban.
A vagyonadót viszont nem érdekli, mit tudsz venni a pénzedből. A tervezet jelenleg csak azt nézi, hány forint van a papíron.
Szóval modellezzünk egy kicsit, és nézzük meg, hogy ez mit jelenthet a gyakorlatban.
A legfontosabb kérdés, hogy mennyivel nőnek majd az árak. Én négy növekedési ütemmel számoltam:
- A fogyasztói árak az elmúlt 10 évben évi 5,63%-kal, az elmúlt 30 évben évi 6,57%-kal nőttek (KSH).
- A lakásárak az elmúlt 10 évben évi 13,95%-kal (KSH), az elmúlt 30 évben pedig évi 9,85%-kal (BIS) nőttek átlagosan.
A két inflációs szám a szerényebb eset: ott a lakásod pontosan annyival drágul, mint minden más. Vagyis valójában egy fillérrel sem leszel gazdagabb.
Nézzük a legszerényebbet. Évi 5,63%.
- 30 éves vagy, a nettó vagyonod 62 millió forint.
- 40 éves: 157 millió.
- 50 éves: kifizetted az utolsó hitelrészletet. 315 millió.
- 60 éves: 544 millió. Még mindig nem kell fizetned.
- 72 éves: 1,05 milliárd.
72 éves vagy és átlépted az egymilliárdot. El kell kezdened vagyonadót fizetni! Pont most, amikor megvetted volna az első elektromos rolleredet… (vicc?)
Szóval… a lakásod mai forintban (túró rudiban) végig 80 milliót ért, pontosan annyit, mint amikor megvetted. És most mégis vagyonadót kell fizetned utána.
A többi árnövekedéssel számolva ráadásul sokkal hamarabb jön el ez a nap.
- Az elmúlt 30 év inflációjával már 65 évesen fizetned kell.
- A legutóbbi 30 év lakásárainak növekedésével már 52 évesen.
- És az elmúlt 10 év lakásárainak növekedésével pedig már 45 évesen! Öt évvel azelőtt, hogy a hitelt kifizetnéd.
Nézzük meg vizuálisan is:Mind a négy vonal a múltat vetíti 55 évre előre. Ez erős feltevés: a két lakásáras esetben a lakás reálértéke, vagyis a vásárlóereje, évi kb. 7,9%-kal, illetve kb. 4%-kal nőne. A grafikon azt mutatja, mi történik az egyes esetekben.
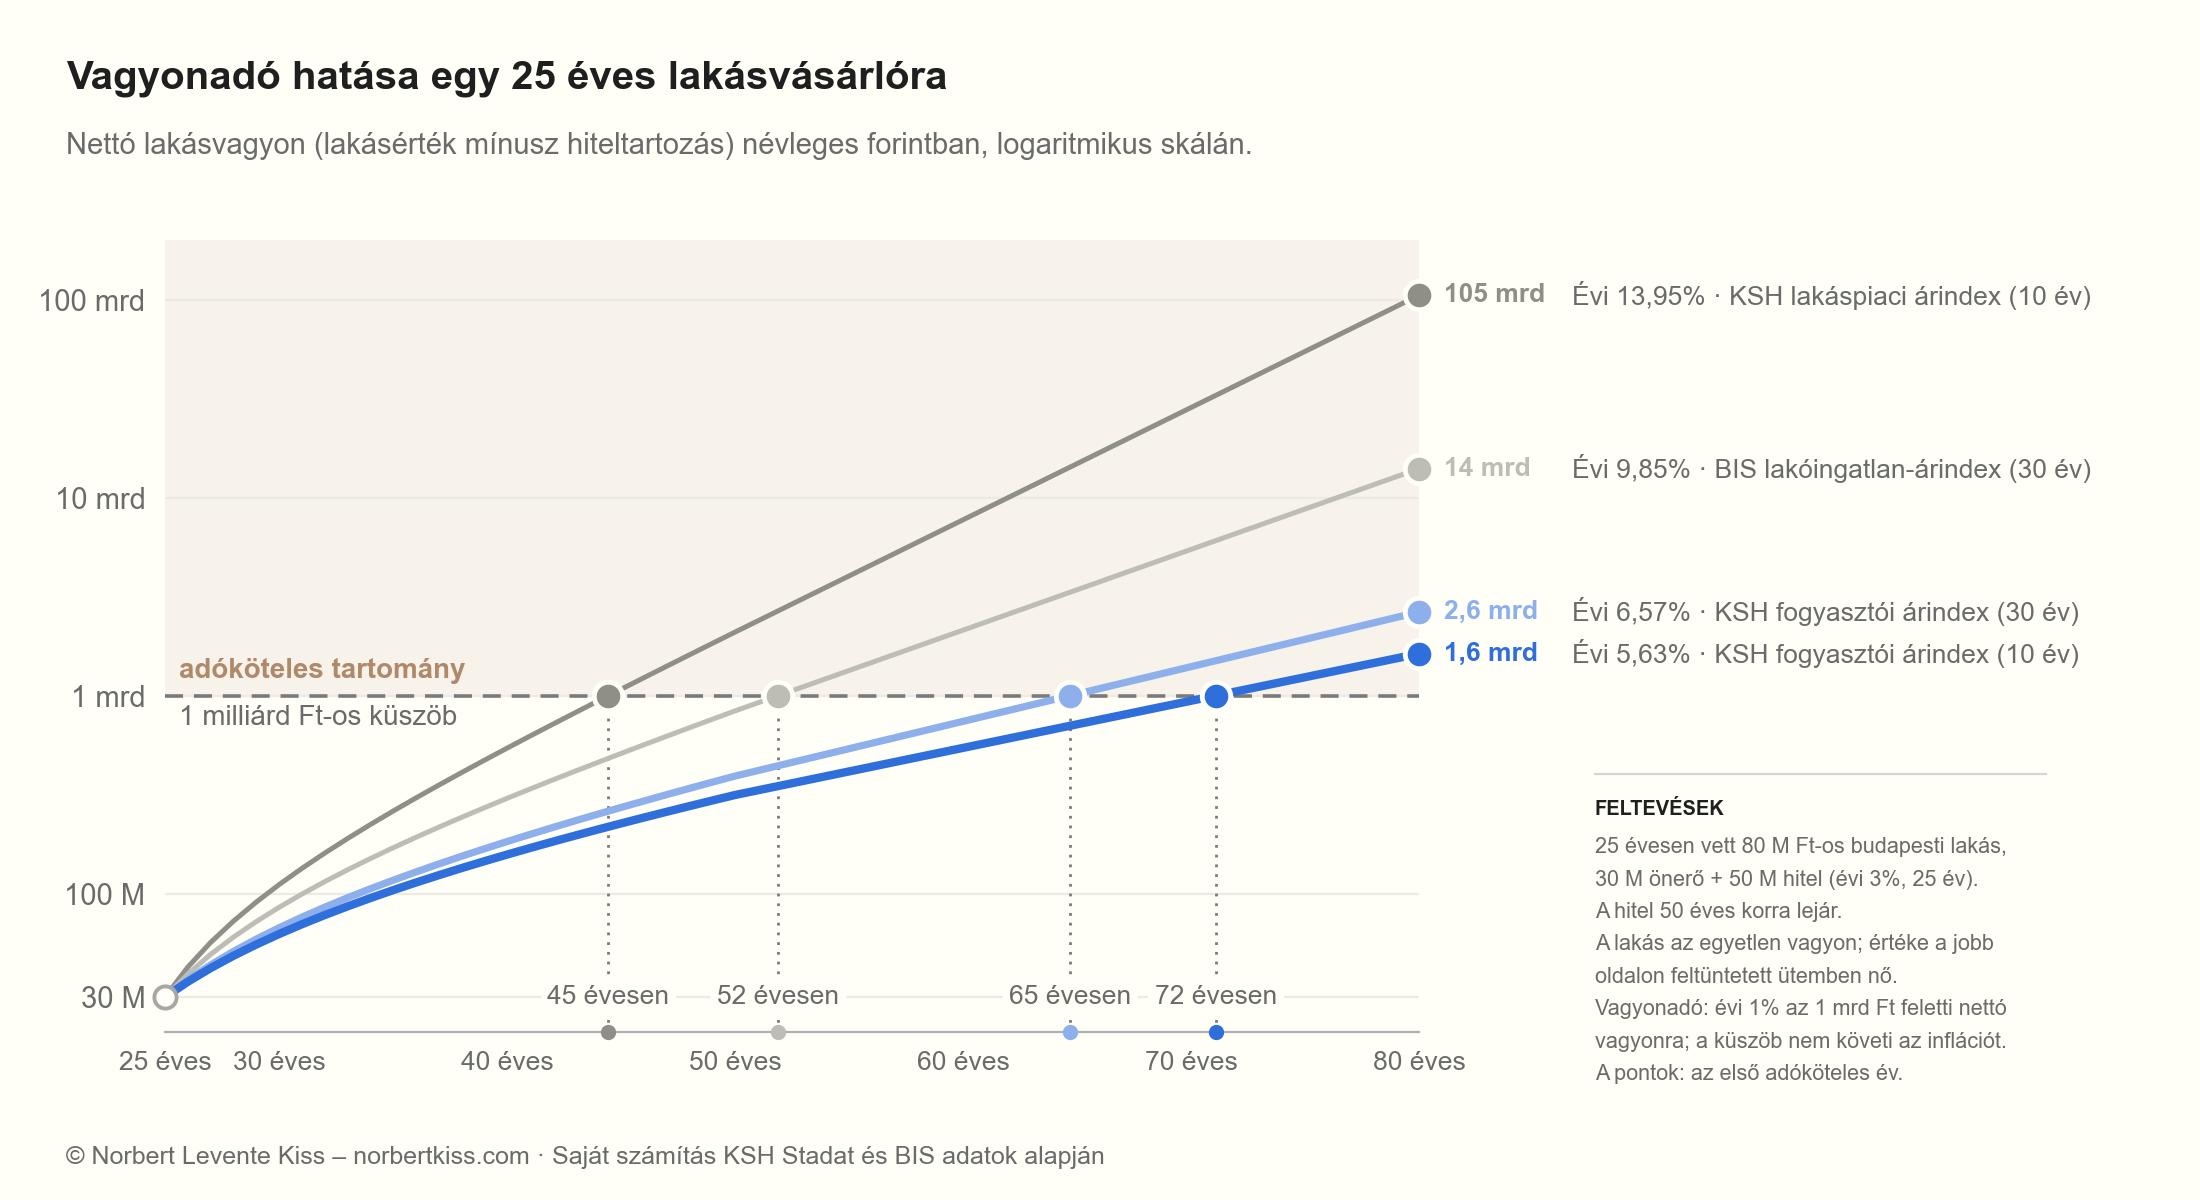
Úgy néz ki az ábra, mintha valamit elszámoltam volna, nem? Pedig nem számoltam el semmit. Csak ilyen a kamatos kamat és az exponenciális függvények!
Megterheli az agyat mi? Az elmúlt 10 évben a lakásárak úgy emelkedtek, hogy ha így folytatnák további 55 évig, akkor egy ma 80 millióba kerülő ház 105 MILLIÁRD FORINT lenne!
A második fiatal 20 éves, és úgy dönt céget alapít. Ő is 80 éves koráig él. A részvényei kezdetben 20 millió forintot érnek.A befektetői értékelés nem automatikusan az adóalap. A tervezet a nem tőzsdei részesedéseket főszabály szerint a saját tőke és a hozamérték súlyozásával értékeli, és külön szabályokat tartalmaz az induló cégekre és a kisebbségi részesedésekre. A modell egyszerűen feltételezi, hogy az adóalap a részesedés értéke.
És nagyon jól megy neki a vállalkozás! Egy igazi Cukkerberg.
Az első két évben a cég értéke évente 2,5-szeresére nő, utána két évig évente megduplázódik, aztán két évig évi 50%-kal nő. Onnantól lelassul, és úgy nő, mint egy tipikus tőzsdei cég: évi 8%-kal.A 8%-os hozam egy része a gyakorlatban osztalékként jelentkezne, amelyet kifizetéskor jövedelemként adóztatnak. Ezért a modell az alapító számára kedvező esetet mutatja. A 8% névleges hozam, az elmúlt évtized magyar inflációja mellett ez évi kb. 2,2% reálhozam.
A vagyonadót minden évben úgy fizeti ki, hogy elad a részvényeiből.
Itt három esetet számoltam ki. Mindegyik a küszöbről szól. A küszöb az a vonal, ami alatt nem kell adót fizetni.
- Nincs küszöb. Minden forint után adózik.
- Fix, egymilliárdos küszöb. Ez van a tervezetben: a vonal ma is egymilliárd, és 60 év múlva is egymilliárd.
- Inflációkövető küszöb. Itt a vonal minden évben annyival emelkedik, amennyivel az árak: évi 5,63%-kal. Ezt hívják indexálásnak. Olyan, mint egy mozgólépcső. Ha a vagyonod csak az árakkal együtt megy felfelé, sosem éred utol.
Szóval nézzük meg ezt a három esetet. Mikor kezd fizetni? És mennyi marad neki 80 éves korára?
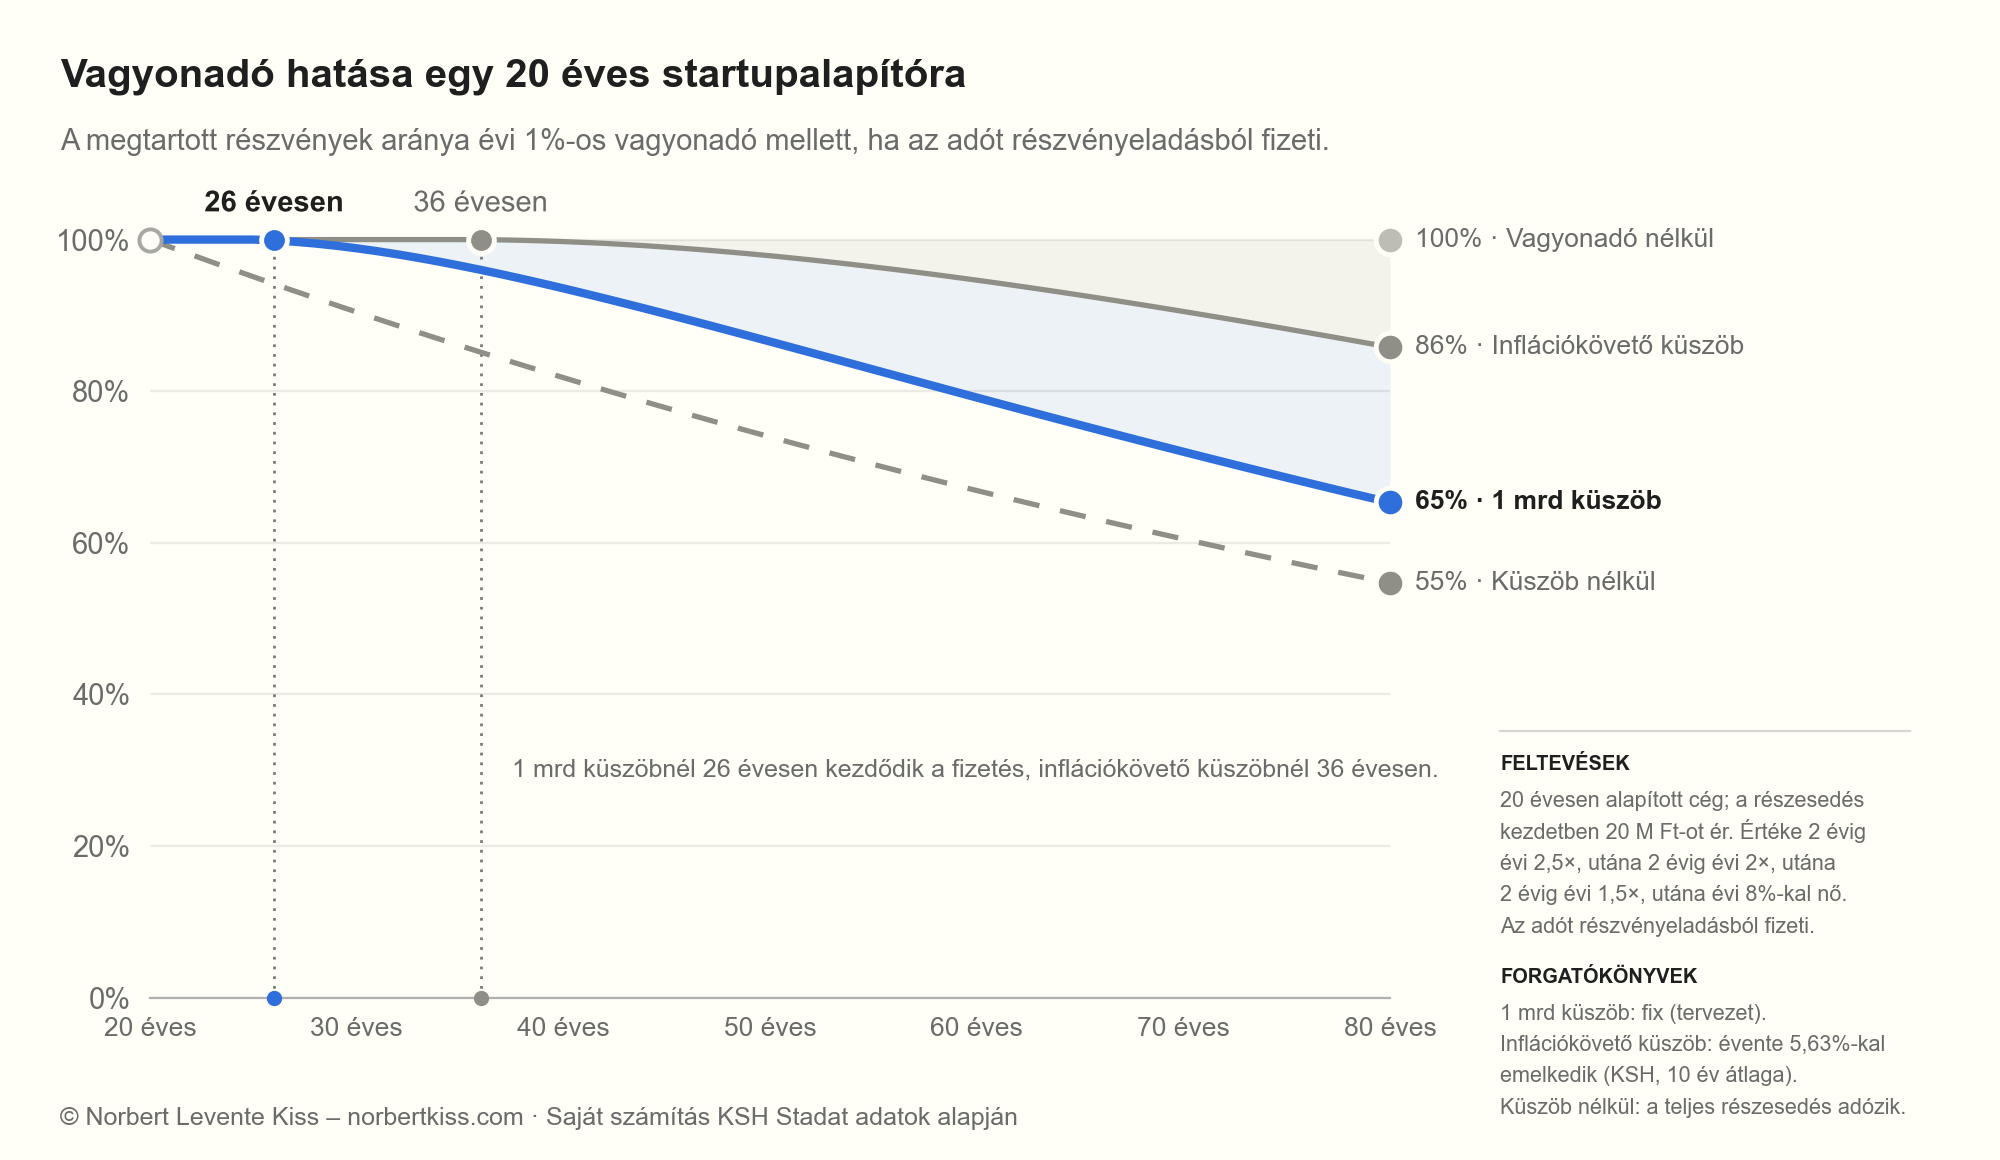
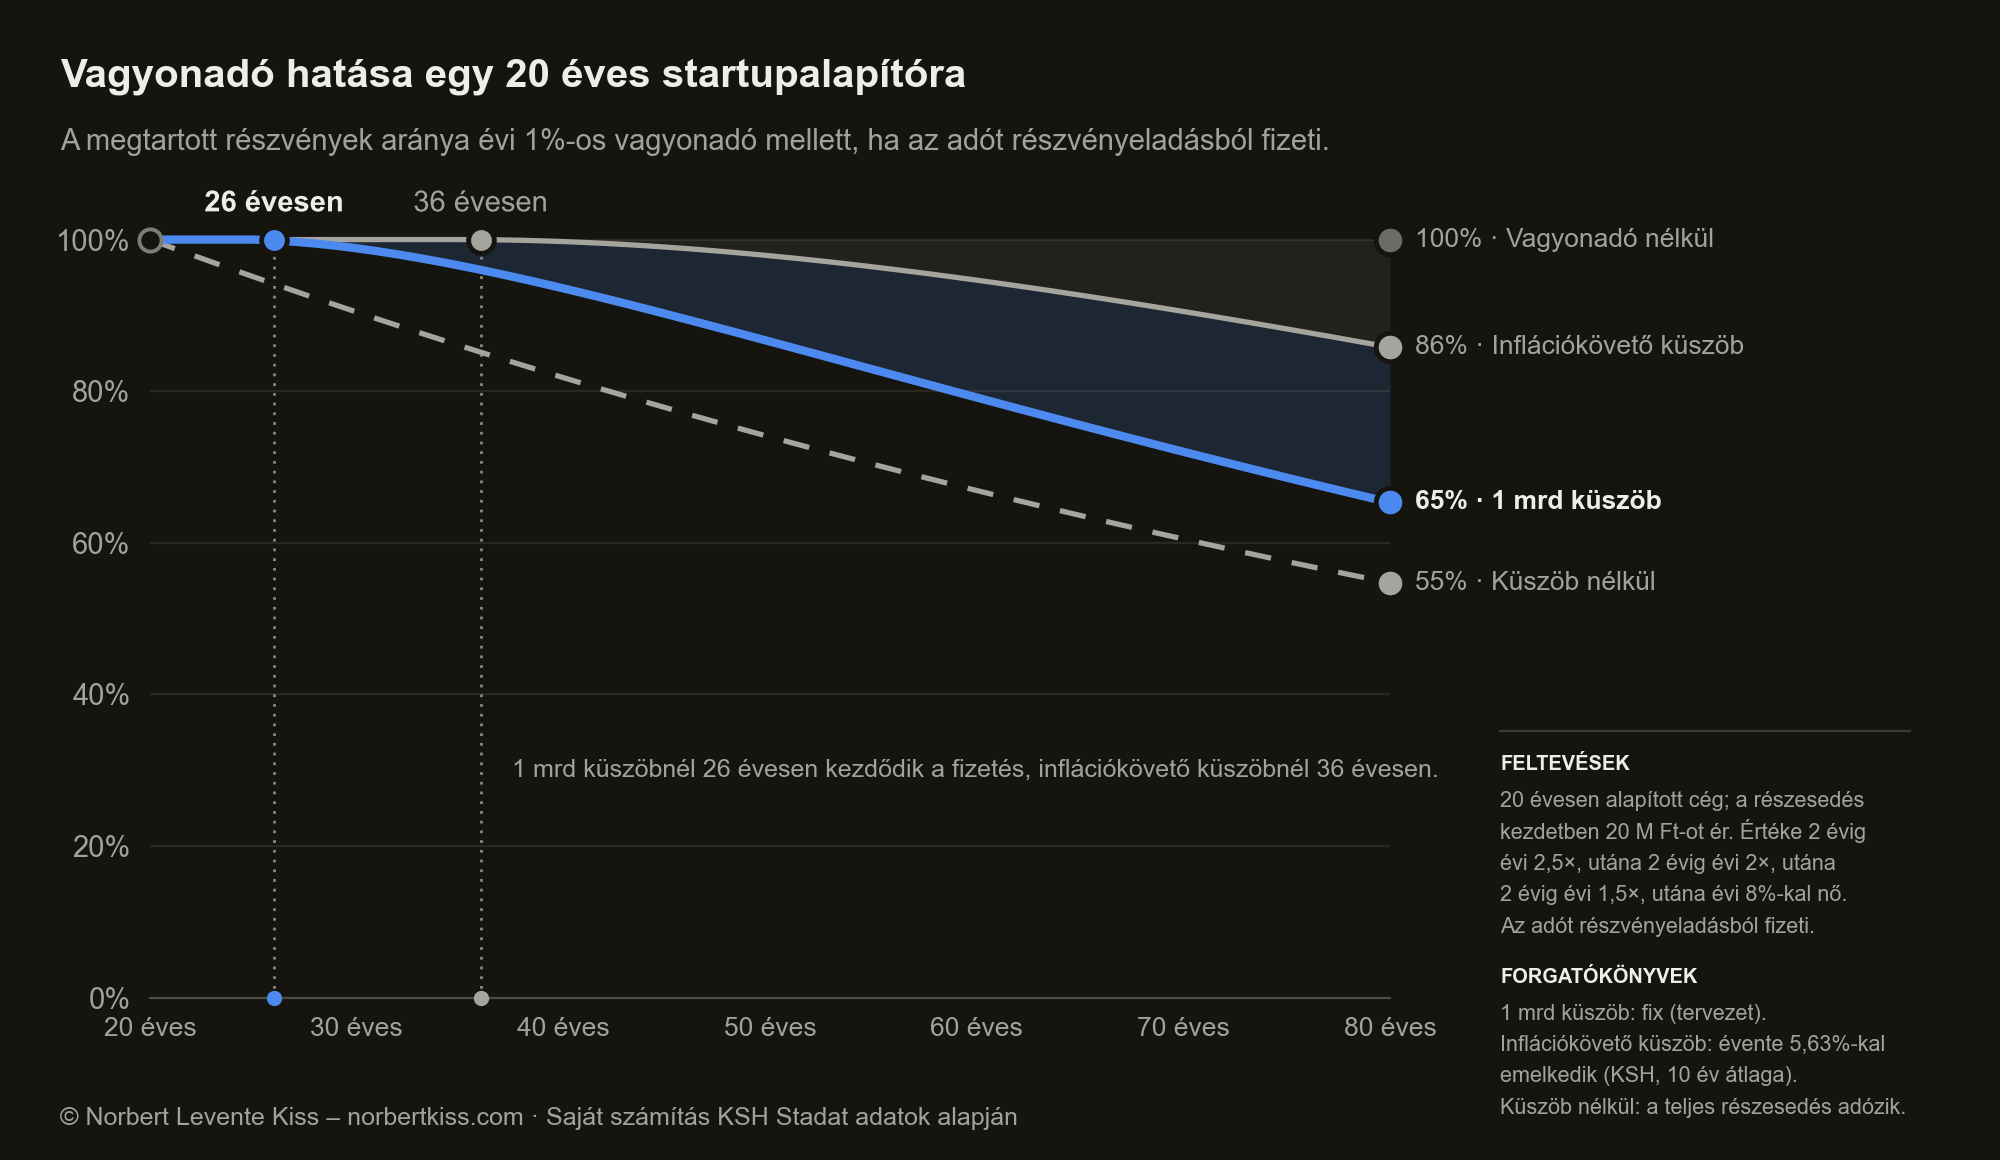
A sikeres kezdés miatt a fix küszöböt már 26 évesen átlépi, míg az inflációkövető küszöbbel tíz évvel később, 36 évesen kezdene fizetni. 80 éves korára a fix küszöbbel a részvényei 65%-a marad meg. Inflációkövető küszöbbel 86%.
És ha nem 1% lenne a kulcs? Csak példaként: a részvények ekkora részét kellene 60 év alatt eladnia az adó miatt.
| Vagyonadó | Küszöb nélkül | 1 mrd küszöbbel | Inflációkövető küszöbbel |
|---|---|---|---|
| 0,5% | 26% | 19% | 8% |
| 1,0% | 45% | 35% | 14% |
| 2,0% | 70% | 57% | 25% |
| 3,0% | 84% | 71% | 32% |
| 4,0% | 91% | 80% | 38% |
| 5,0% | 95% | 86% | 43% |
Mi történt tehát a lakással? Semmi. Ez a lényeg: a küszöb nem mozdult, de az árak igen. Minden évben egy kicsit közelebb kerültünk a vonalhoz, akkor is, ha a vagyon vásárlóereje nem változott.
Szóval ha a tervezet így megy át, és a jövő hasonlít a múltra, akkor nagyjából 35-50 év múlva egy átlagos vagyonú magyar is vagyonadót fog fizetni majd.Ha egy átlagos magyar 36 millió forintos vagyona csak az inflációval nő, vagyis pontosan ugyanannyit ér, mint ma, akkor az elmúlt 30 év inflációjával (évi 6,57%) kb. 52 év múlva lépi át az egymilliárdot. Ha a vagyona egy lakás, és az úgy drágul, mint az elmúlt 30 évben a lakások (évi 9,85%), akkor kb. 35 év múlva. Az első esetben a vásárlóereje nem változik, a másodikban nő. Az elmúlt 10 év ütemeivel ugyanez kb. 61 év (5,63%), illetve kb. 25 év (13,95%).
“Persze, persze, de ez még nagyon messze van, addig még meg lehet ezt változtatni akár többször is.”
Igaz. De érdemes észrevenni valamit.
Ahhoz, hogy többen fizessék ezt az adót, senkinek nem kell semmit tennie. Elég, ha a küszöb marad egymilliárd, a többit elvégzi az infláció. (Ezt a közgazdászok hideg progressziónak hívják: az adóteher a szabályok módosítása nélkül is nő, mert a mért összegek az inflációval együtt emelkednek, a küszöbök viszont nem.)
Ahhoz viszont, hogy ne így legyen, a küszöböt minden évben emelni kellene. Vagyis le kellene mondani egy olyan adóbevételről, ami egyébként automatikusan jönne.
A mindenkori kormányok pedig nem arról híresek, hogy adót csökkentenének.
Hogy ez az egész jó vagy rossz, azt rád bízom. Én csak kiszámoltam.A számítások alapja: a fogyasztóiár-szorzó a KSH 2016-2025-ös éves indexeinek szorzata (1,7296). A lakásárszorzó a KSH 2025=100 bázisú, országos, összevont lakásárindexéből adódik (100 / 27,1 = 3,69). Az éves ütemek ezek tizedik gyökei: 5,63% és 13,95%. A 30 éves ütemek a KSH fogyasztói árindexének 1995-2025 közötti összesített változásából (+574%, évi 6,57%) és a BIS nominális lakóingatlan-árindexéből (+1573%, évi 9,85%) adódnak. Mai forintra mindenhol az 5,63%-os ütemmel számoltam vissza.
A lakás nettó értéke a forgalmi érték és a hiteltartozás különbsége. A hitel 50 millió forint, évi 3% kamattal, 25 év alatt havi egyenlő részletekben törlesztve. Az éves adó a nettó vagyon egymilliárd forint feletti részének 1%-a. Az alapító ezt a részvényei aktuális értéken történő eladásából fizeti.
A grafikonok az 1%-os főszabály szerinti kulccsal számolnak, a táblázat más kulcsokat is mutat. A modell nem számol a megtakarítással, az örökléssel, a lakás fenntartási költségeivel és a részletes törvényi értékelési szabályokkal.
U.i.: A javaslatom HA bevezetik - ahogy a társadalmi egyeztetésben is leírtam - az egymilliárdos küszöb indexálása az inflációhoz.
Ez egy irányban tartaná a mindenkori kormányzati és a állampolgári ösztönzőket, és nem teremtene olyan helyzetet, ahol az állam extrán jól jár a magas inflációval. (Végső soron az infláció amúgy is az adóztatás egyik formája.)
Enter your email to receive the occasional update.